Geplante Änderungen für Photovoltaikanlagen, Dienstgeberabgabe und Arbeitslosen- versicherungsbeiträge
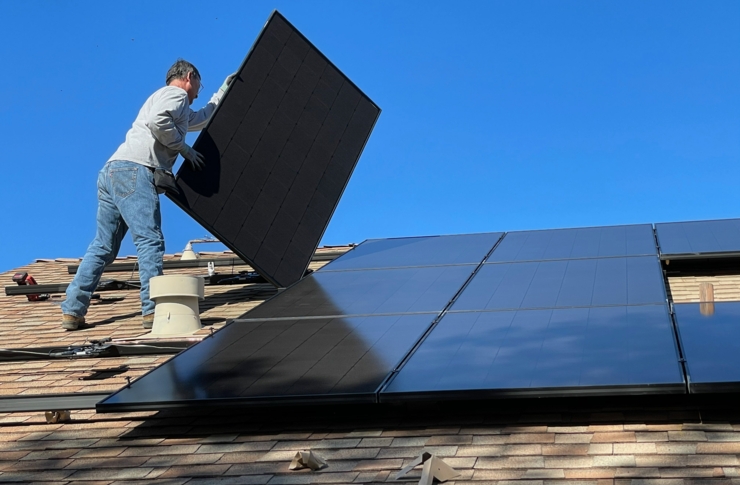
Mit dem Budgetbegleitgesetz 2024 sollen eine Vielzahl von Gesetzen geändert werden. In diesem Artikel werden daraus zwei Änderungen im Bereich Umsatzsteuer und Lohnverrechnung dargestellt. Das Gesetz lag bei Drucklegung dieses Artikels als Regierungsvorlage vor. Änderungen sind möglich. Die Gesetzwerdung bleibt abzuwarten.
Photovoltaikanlagen
Die Umsatzsteuer für die Lieferungen, innergemeinschaftlichen Erwerbe, Einfuhren sowie Installationen von Photovoltaikmodulen, die nach dem 31.12.2023 und vor dem 1.1.2026 ausgeführt werden bzw. sich ereignen, soll 0 % betragen.
Dies soll nur gelten, wenn die Lieferungen oder Installationen an oder die innergemeinschaftlichen Erwerbe bzw. Einfuhren durch den Betreiber erfolgen. Weitere Voraussetzung ist, dass die Engpassleistung der Photovoltaikanlage nicht mehr als 35 Kilowatt (peak) beträgt oder betragen wird und dass die Photovoltaikanlage auf oder in der Nähe von folgenden Gebäuden betrieben wird oder betrieben werden soll:
- Gebäude, die Wohnzwecken dienen,
- Gebäude, die von Körperschaften öffentlichen Rechts genutzt werden oder
- Gebäude, die von Körperschaften, Personenvereinigungen und Vermögensmassen, die gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen (entsprechend der Bundesabgabenordnung), genutzt werden.
Arbeitslosenversicherungsbeitrag und Dienstgeberabgabe
Der Beitrag zur Arbeitslosenversicherung soll ab 2024 um 0,1 Prozentpunkte gesenkt werden (für Lehrlinge künftig 2,3 % und für die übrigen Versicherten 5,9 %). Beschäftigt ein Dienstgeber mehrere geringfügige Beschäftigte und übersteigt die Summe der monatlichen Beitragsgrundlagen ohne Sonderzahlungen mehr als das Eineinhalbfache der Geringfügigkeitsgrenze, so hat der Dienstgeber zusätzlich zum Unfallversicherungsbeitrag eine pauschale Dienstgerberabgabe zu entrichten. Diese Dienstgeberabgabe soll ab 2024 um 3 Prozentpunkte erhöht werden (ab 2024 19,4 %, bisher 16,4 %).
Stand: 20. November 2023
Bild: Bill Mead - https://unsplash.com
Dann kontaktieren Sie uns gerne.

Weitere News

Der Verwaltungsgerichtshof (VwGH) hatte sich jüngst mit der Frage zu befassen, wie der Sachbezug für die Privatnutzung von Firmenfahrzeugen zu ermitteln ist, wenn einem Gesellschafter-Geschäftsführer zwei Firmenfahrzeuge mit Wechselkennzeichen auch für private Fahrten zur Verfügung stehen. Strittig war dabei insbesondere, ob für beide Fahrzeuge gemeinsam ein durchschnittlicher Sachbezugswert herangezogen werden kann oder ob für jedes Fahrzeug ein gesonderter Sachbezug anzusetzen ist.

Durch das Inkrafttreten des Budgetbegleitgesetzes 2027-2028 kommt es auch hinsichtlich der steuerlichen Behandlung von Homeoffice ab dem 1.1.2027 zu wesentlichen Änderungen. Diese betreffen insbesondere nachfolgende Bereiche ...

Künstliche Intelligenz (KI) hat mittlerweile Einzug in fast alle Lebensbereiche gehalten. Dass mittels KI erstellte Schriftsätze allerdings nicht immer fehlerfrei sind, zeigen zwei aktuelle Gerichtsentscheidungen, in denen eine inhaltliche Auseinandersetzung mit mittels KI generierten Rechtsmitteln aufgrund erheblicher fachlicher Mängel unterblieb.